Domain ziegenhainer.de kaufen?
Wir ziehen mit dem Projekt
ziegenhainer.de um.
Sind Sie am Kauf der Domain
ziegenhainer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ziegenhainer.de kaufen?
Verrechnet mein ausländischer Online-Broker ING Diba die Quellensteuer von ausländischen Aktien (französisch, USA) nicht?
Als KI habe ich keinen Zugriff auf aktuelle Informationen zu spezifischen Online-Brokern. Es ist jedoch möglich, dass ING Diba als deutscher Broker die Quellensteuer auf ausländische Aktien nicht automatisch verrechnet. Es ist ratsam, sich direkt an den Broker zu wenden oder die entsprechenden Informationen auf der Website des Brokers zu überprüfen. **
Ist Quellensteuer günstiger?
Ist Quellensteuer günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Wohnsitzland und den Doppelbesteuerungsabkommen zwischen den Ländern. In einigen Fällen kann die Quellensteuer günstiger sein, da sie direkt an der Quelle abgezogen wird und somit keine zusätzlichen Steuererklärungen erforderlich sind. Jedoch kann es auch sein, dass die Quellensteuer höher ist als die reguläre Einkommensteuer, insbesondere wenn es keine Doppelbesteuerungsabkommen gibt. Es ist daher ratsam, sich individuell beraten zu lassen, um die beste Steueroption für die persönliche Situation zu finden. **

Ähnliche Suchbegriffe für Quellensteuer
Top-Angebote
Produkte zum Begriff Quellensteuer:
-
ONLINE USV XANTO 6000 Online (X6000)Produktbeschreibung: Online USV XANTO 6000 - USV - 6000 Watt - 6000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 48,3 cm (19") - 2U, Gewicht: 17 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 6000 Watt / 6000 VA, Redundante Stromversorgung: Optional, Eingangsanschlüsse: Klemmleiste, Ausgabeanschlussstellen: Klemmleiste, Batterie: Bleisäure - 7 Ah, Anz. Batterien: 16, Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 43,8 cm x 61 cm x 8,8 cm2168,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
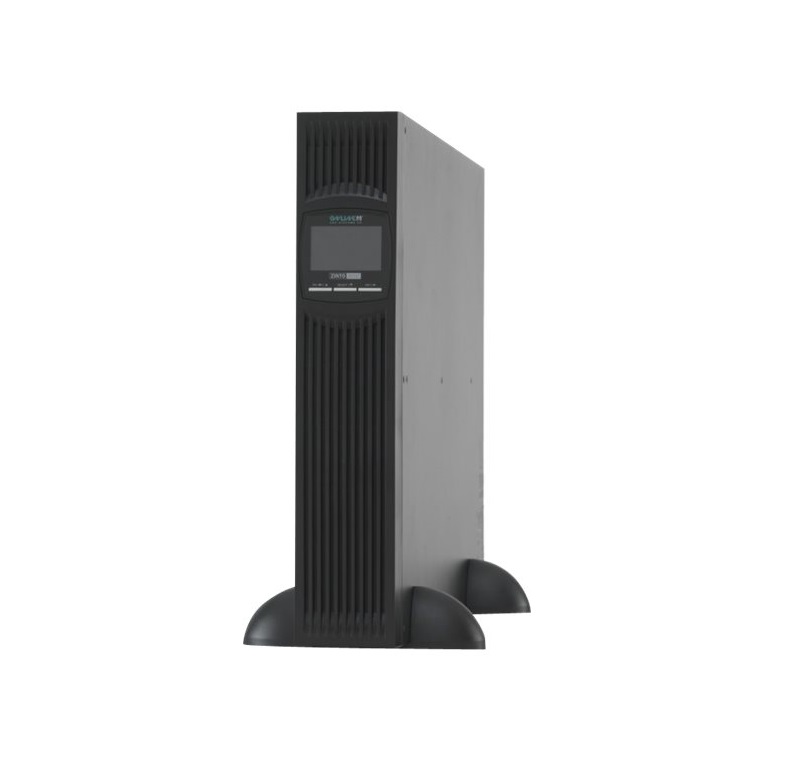
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1696,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Schuldner der Einkünfte einbehalten und an das Finanzamt abgeführt. Das bedeutet, dass beispielsweise Banken oder Arbeitgeber die Quellensteuer direkt von den Zinsen oder dem Gehalt abziehen und an das Finanzamt weiterleiten. In einigen Fällen kann es jedoch auch vorkommen, dass der Steuerpflichtige selbst für die Zahlung der Quellensteuer verantwortlich ist, zum Beispiel bei ausländischen Einkünften. Es ist wichtig, die genauen Regelungen zur Quellensteuer in dem jeweiligen Land zu kennen, um mögliche Steuerpflichten zu erfüllen. **
-
Wer bezahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Arbeitgeber einbehalten und direkt an das Finanzamt abgeführt. Sie wird von der Vergütung des Arbeitnehmers abgezogen, bevor dieser sein Gehalt erhält. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen und dem Familienstand des Arbeitnehmers ab. Letztendlich ist es also der Arbeitnehmer, der die Quellensteuer bezahlt, auch wenn sie vom Arbeitgeber einbehalten wird. **
-
Was ist die Quellensteuer?
Die Quellensteuer ist eine Form der Besteuerung, bei der die Steuer direkt an der Quelle abgezogen wird, also bereits bei der Auszahlung von Einkommen oder Kapitalerträgen. Dies bedeutet, dass der Steuerabzug nicht erst vom Steuerpflichtigen selbst vorgenommen werden muss. Die Quellensteuer wird häufig bei Zinsen, Dividenden oder auch bei bestimmten Einkünften ausländischer Personen erhoben. In vielen Ländern dient die Quellensteuer dazu, die Steuerhinterziehung zu verhindern und die Steuereinnahmen zu sichern. Es ist wichtig, die Regelungen zur Quellensteuer im jeweiligen Land zu kennen, um mögliche steuerliche Auswirkungen zu verstehen. **
-
Was beinhaltet die Quellensteuer?
Die Quellensteuer ist eine Steuer, die direkt an der Quelle der Einkommenszahlung erhoben wird, bevor das Einkommen an den Empfänger ausgezahlt wird. Sie wird in vielen Ländern auf Zinserträge, Dividenden, Lizenzgebühren und andere Einkommensarten erhoben. Die Höhe der Quellensteuer variiert je nach Land und Art des Einkommens. Sie dient dazu, sicherzustellen, dass Steuern auf Einkommen erhoben werden, das möglicherweise nicht anderweitig versteuert wird. **
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
Wer führt Quellensteuer ab?
Die Quellensteuer wird in der Regel von Arbeitgebern abgeführt, die Einkommen an ihre Arbeitnehmer auszahlen. Dies geschieht in vielen Ländern automatisch durch den Arbeitgeber, bevor das Einkommen an den Arbeitnehmer ausgezahlt wird. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen des Arbeitnehmers und den geltenden Steuergesetzen ab. In einigen Fällen müssen auch Banken oder Finanzinstitute Quellensteuer auf Zinseinkünfte oder Dividenden abführen. Es ist wichtig, die jeweiligen steuerlichen Vorschriften und Regelungen in dem betreffenden Land zu beachten, um sicherzustellen, dass die Quellensteuer korrekt abgeführt wird. **
Top-Angebote
Produkte zum Begriff Quellensteuer:
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, FachbücherViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 6000 Online (X6000)Produktbeschreibung: Online USV XANTO 6000 - USV - 6000 Watt - 6000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 48,3 cm (19") - 2U, Gewicht: 17 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 6000 Watt / 6000 VA, Redundante Stromversorgung: Optional, Eingangsanschlüsse: Klemmleiste, Ausgabeanschlussstellen: Klemmleiste, Batterie: Bleisäure - 7 Ah, Anz. Batterien: 16, Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 43,8 cm x 61 cm x 8,8 cm2168,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verrechnet mein ausländischer Online-Broker ING Diba die Quellensteuer von ausländischen Aktien (französisch, USA) nicht?
Als KI habe ich keinen Zugriff auf aktuelle Informationen zu spezifischen Online-Brokern. Es ist jedoch möglich, dass ING Diba als deutscher Broker die Quellensteuer auf ausländische Aktien nicht automatisch verrechnet. Es ist ratsam, sich direkt an den Broker zu wenden oder die entsprechenden Informationen auf der Website des Brokers zu überprüfen. **
-
Ist Quellensteuer günstiger?
Ist Quellensteuer günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Wohnsitzland und den Doppelbesteuerungsabkommen zwischen den Ländern. In einigen Fällen kann die Quellensteuer günstiger sein, da sie direkt an der Quelle abgezogen wird und somit keine zusätzlichen Steuererklärungen erforderlich sind. Jedoch kann es auch sein, dass die Quellensteuer höher ist als die reguläre Einkommensteuer, insbesondere wenn es keine Doppelbesteuerungsabkommen gibt. Es ist daher ratsam, sich individuell beraten zu lassen, um die beste Steueroption für die persönliche Situation zu finden. **
-
Wer zahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Schuldner der Einkünfte einbehalten und an das Finanzamt abgeführt. Das bedeutet, dass beispielsweise Banken oder Arbeitgeber die Quellensteuer direkt von den Zinsen oder dem Gehalt abziehen und an das Finanzamt weiterleiten. In einigen Fällen kann es jedoch auch vorkommen, dass der Steuerpflichtige selbst für die Zahlung der Quellensteuer verantwortlich ist, zum Beispiel bei ausländischen Einkünften. Es ist wichtig, die genauen Regelungen zur Quellensteuer in dem jeweiligen Land zu kennen, um mögliche Steuerpflichten zu erfüllen. **
-
Wer bezahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Arbeitgeber einbehalten und direkt an das Finanzamt abgeführt. Sie wird von der Vergütung des Arbeitnehmers abgezogen, bevor dieser sein Gehalt erhält. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen und dem Familienstand des Arbeitnehmers ab. Letztendlich ist es also der Arbeitnehmer, der die Quellensteuer bezahlt, auch wenn sie vom Arbeitgeber einbehalten wird. **
Ähnliche Suchbegriffe für Quellensteuer
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1696,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Larisch, Dirk: Sharepoint OnlineSharepoint Online , Nachschlagewerk für Systemverwalter und professionelle Anwender Integration in die Power-Plattform sowie in Teams, Loop, Forms, OneNote usw. Erläuterungen zu SharePoint Premium und SharePoint Embedded Gestalten Sie die Zusammenarbeit in Ihrem Unternehmen strukturierter und effizienter! Dieses Praxisbuch zeigt gut nachvollziehbar , wie Sie SharePoint Online professionell einsetzen und seine Funktionen gezielt für den gewünschten Zweck nutzen. Dirk Larisch führt Sie systematisch ins Thema ein und erläutert, wie Sie Ihre Daten sicher verwalten sowie zur gemeinsamen Bearbeitung freigeben. Sie erfahren, wie Sie von der Vernetzung mit verschiedenen Microsoft-365-Anwendungen profitieren, Ihre Prozesse automatisieren und Webanwendungen optimieren . Schritt für Schritt lernen Sie, die SharePoint-Umgebung mit Leben zu füllen, und mit durch-dachten Suchfunktionen sorgen Sie für das leichte Auffinden Ihrer Daten. Freuen Sie sich auf detaillierte Anleitungen und Beispiele , auf Antworten zu den häufigsten Fragen sowie auf konkrete Lösungsvorschläge , die Sie direkt in die Praxis umsetzen können. So werden Sie zum erfolgreichen SharePoint-Profi. Aus dem Inhalt: SharePoint als "Schweizer Taschenmesser" Datenverwaltung in Listen und Bibliotheken Zusammenarbeit mit Dateien & Dokumenten Einsatz optimierter Suchfunktionen SharePoint als Content-Management-System Webseitengestaltung mit Webparts Integration in Teams, OneDrive, Loop, OneNote, Forms, Power-Plattform usw. Automatisierung von Abläufen und Prozessen Analyse einer SharePoint-Umgebung Datensicherheit, -sicherung und Compliance Copilot-Nutzung und -Einsatzmöglichkeiten Serverkonfiguration, -integration und -administration in Microsoft 365 und Entra ID/Azure AD , Servopumpen > Sportfederung , Erscheinungsjahr: 20241129, Produktform: Kartoniert, Autoren: Larisch, Dirk, Seitenzahl/Blattzahl: 550, Keyword: 365; Content-Management-System; Microsoft; file management; forms; onedrive; online; sharepoint; teams, Fachschema: Netzwerk (elektronisch)~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Unternehmensanwendungen, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 99, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 23, Gewicht: 708, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Quellensteuer?
Die Quellensteuer ist eine Form der Besteuerung, bei der die Steuer direkt an der Quelle abgezogen wird, also bereits bei der Auszahlung von Einkommen oder Kapitalerträgen. Dies bedeutet, dass der Steuerabzug nicht erst vom Steuerpflichtigen selbst vorgenommen werden muss. Die Quellensteuer wird häufig bei Zinsen, Dividenden oder auch bei bestimmten Einkünften ausländischer Personen erhoben. In vielen Ländern dient die Quellensteuer dazu, die Steuerhinterziehung zu verhindern und die Steuereinnahmen zu sichern. Es ist wichtig, die Regelungen zur Quellensteuer im jeweiligen Land zu kennen, um mögliche steuerliche Auswirkungen zu verstehen. **
-
Was beinhaltet die Quellensteuer?
Die Quellensteuer ist eine Steuer, die direkt an der Quelle der Einkommenszahlung erhoben wird, bevor das Einkommen an den Empfänger ausgezahlt wird. Sie wird in vielen Ländern auf Zinserträge, Dividenden, Lizenzgebühren und andere Einkommensarten erhoben. Die Höhe der Quellensteuer variiert je nach Land und Art des Einkommens. Sie dient dazu, sicherzustellen, dass Steuern auf Einkommen erhoben werden, das möglicherweise nicht anderweitig versteuert wird. **
-
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
-
Wer führt Quellensteuer ab?
Die Quellensteuer wird in der Regel von Arbeitgebern abgeführt, die Einkommen an ihre Arbeitnehmer auszahlen. Dies geschieht in vielen Ländern automatisch durch den Arbeitgeber, bevor das Einkommen an den Arbeitnehmer ausgezahlt wird. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen des Arbeitnehmers und den geltenden Steuergesetzen ab. In einigen Fällen müssen auch Banken oder Finanzinstitute Quellensteuer auf Zinseinkünfte oder Dividenden abführen. Es ist wichtig, die jeweiligen steuerlichen Vorschriften und Regelungen in dem betreffenden Land zu beachten, um sicherzustellen, dass die Quellensteuer korrekt abgeführt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.