Domain ziegenhainer.de kaufen?
Wir ziehen mit dem Projekt
ziegenhainer.de um.
Sind Sie am Kauf der Domain
ziegenhainer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ziegenhainer.de kaufen?
Welche Fachbücher oder Online-Quellen benutzt du, um Reimwörter zu finden?
Ich benutze hauptsächlich Online-Quellen wie RhymeZone oder Rhymer. Manchmal greife ich auch auf das Buch "Das große Buch der Reime" zurück. Es hilft mir, schnell passende Reimwörter zu finden. **
Welche Fachbücher zum Thema Geschichte könnt ihr empfehlen, die auch online verfügbar sind?
Einige empfehlenswerte Fachbücher zum Thema Geschichte, die online verfügbar sind, sind "Geschichte Europas" von Tony Judt, "Sapiens: A Brief History of Humankind" von Yuval Noah Harari und "The Origins of Totalitarianism" von Hannah Arendt. Diese Bücher bieten fundierte Einblicke in verschiedene historische Ereignisse und Entwicklungen. **
Ähnliche Suchbegriffe für Wertungen-im-Steuerrecht-Fachbücher
Top-Angebote
Produkte zum Begriff Wertungen-im-Steuerrecht-Fachbücher:
-
Buchna, Johannes: Gemeinnützigkeit im SteuerrechtGemeinnützigkeit im Steuerrecht , Die steuerlichen Begünstigungen für Vereine, Stiftungen und andere Körperschaften - steuerliche Spendenbehandlung , Zusatzbeleuchtung > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Buchna, Johannes~Leichinger, Carina~Seeger, Andreas~Brox, Wilhelm, Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1293, Keyword: Besteuerung gemeinnütziger Körperschaften; Gemeinnützigkeit; Spendenabzug; Sponsoring; Stiftungen; Vereine, Fachschema: Abgabe - Abgabenordnung - AO~Gemeinnützigkeit~Spende~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Länge: 251, Breite: 184, Höhe: 74, Gewicht: 2272, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thierfeld, Rainer: Stille Gesellschaft im SteuerrechtStille Gesellschaft im Steuerrecht , Die stille Gesellschaft nimmt sowohl im Handelsrecht als auch im Steuerrecht eine Sonderstellung ein. Da sie weder als reines Schuldverhältnis noch als Personengesellschaft beurteilt wird, ergeben sich für fast alle Steuerrechtsgebiete Besonderheiten, die es zu beachten gilt. Ausgehend von der Darstellung der handelsrechtlichen Grundlagen und Erfordernisse werden diese steuerrechtlichen Besonderheiten der stillen Gesellschaft von der Gründung bis zur Auflösung umfassend und mithilfe zahlreicher Beispiele praxisnah erläutert. Schwerpunkt des Bandes sind die Probleme bei der typischen stillen Gesellschaft; aber auch die davon abweichenden Regelungen für die atypische stille Gesellschaft werden ausführlich behandelt. Der Anhang enthält neben der Wiedergabe der gesetzlichen Bestimmungen auch ein zusammenfassendes Beispiel zum Jahresabschluss der Gesellschaft sowie einen Mustervertrag über die Errichtung einer typischen stillen Gesellschaft. Dieser Band ist nicht nur eine nützliche Orientierungshilfe für potenzielle stille Gesellschafter, sondern insbesondere auch ein unverzichtbarer Ratgeber für alle, die an der Besteuerung der stillen Gesellschaft mitwirken, sei es als Steuerberater, Finanzbeamter oder als Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20240314, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Thierfeld, Rainer, Edition: REV, Auflage: 24010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 216, Keyword: Atypische stille Gesellschaft; Auslandsbeziehungen - Auflösung usw.; Gründung - Besteuerung - Bilanzierung; Stille Gesellschaft; Typische stille Gesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 244, Breite: 178, Höhe: 19, Gewicht: 513, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Was bedeuten durchgestrichene Wertungen beim Wasserspringen?
Durchgestrichene Wertungen beim Wasserspringen bedeuten, dass die betreffende Wertung ungültig ist. Dies kann verschiedene Gründe haben, zum Beispiel wenn der Sprung nicht korrekt ausgeführt wurde oder ein Regelverstoß vorlag. Durchgestrichene Wertungen werden nicht in die Gesamtwertung einbezogen. **
Top-Angebote
Produkte zum Begriff Wertungen-im-Steuerrecht-Fachbücher:
-
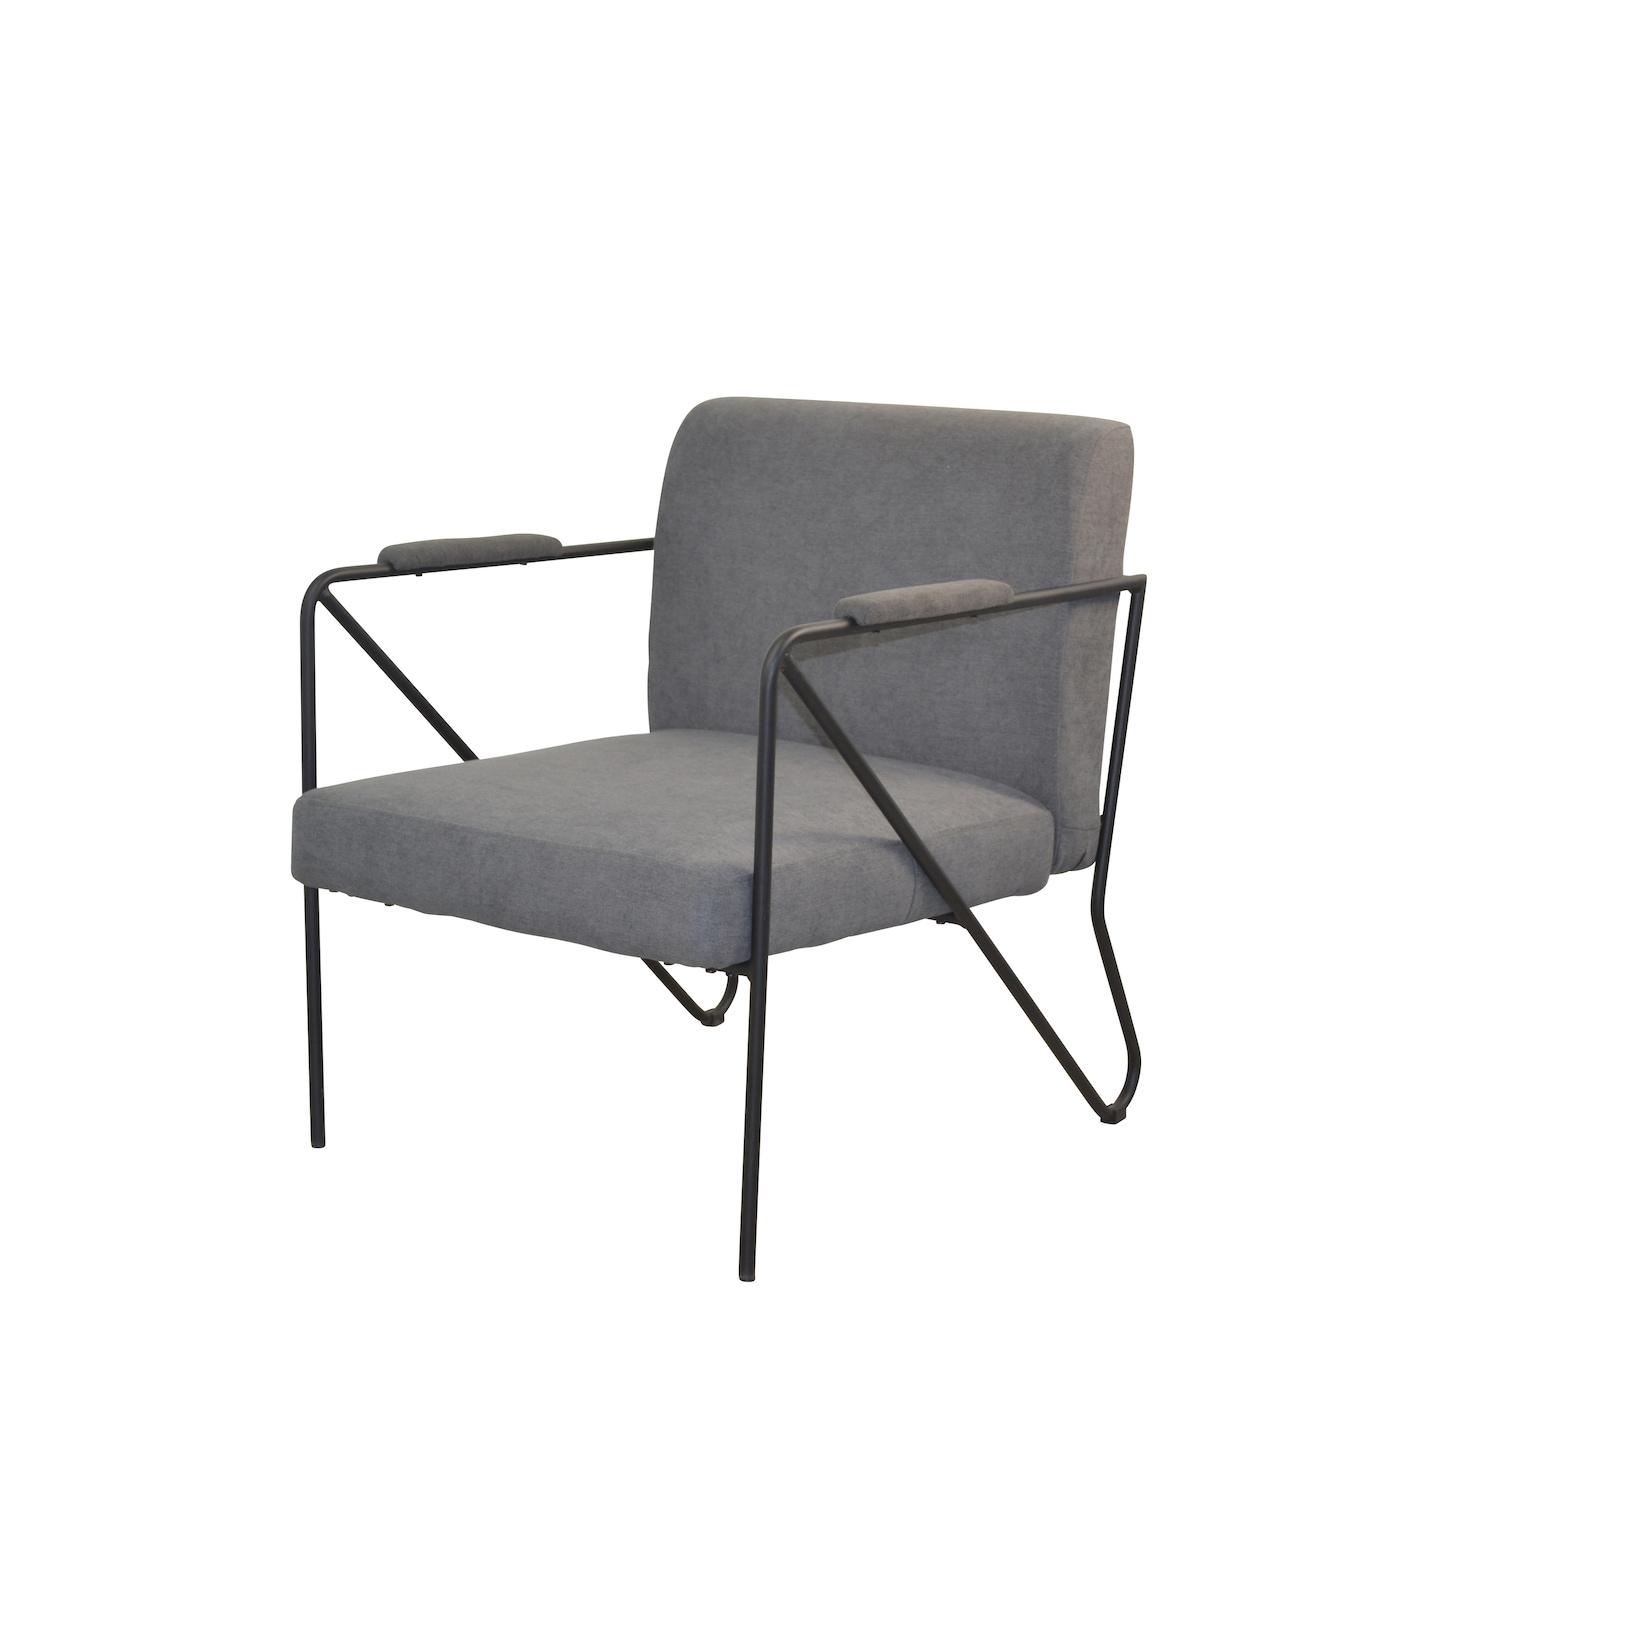
möbel direkt online Polstersessel Im trendigen RetrostyleModerner Sessel mit einem Gestell aus Stahlrohr, schwarz pulverbeschichtet. Sitz- und Rückengestell ebenfalls aus Metall, komplett schaumstoffgepolstert und mit einem attraktiven, pflegeleichten Stoffbezug (100% Polyester), unifarben, bezogen. Armlehnen te158,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Fachbücher oder Online-Quellen benutzt du, um Reimwörter zu finden?
Ich benutze hauptsächlich Online-Quellen wie RhymeZone oder Rhymer. Manchmal greife ich auch auf das Buch "Das große Buch der Reime" zurück. Es hilft mir, schnell passende Reimwörter zu finden. **
-
Welche Fachbücher zum Thema Geschichte könnt ihr empfehlen, die auch online verfügbar sind?
Einige empfehlenswerte Fachbücher zum Thema Geschichte, die online verfügbar sind, sind "Geschichte Europas" von Tony Judt, "Sapiens: A Brief History of Humankind" von Yuval Noah Harari und "The Origins of Totalitarianism" von Hannah Arendt. Diese Bücher bieten fundierte Einblicke in verschiedene historische Ereignisse und Entwicklungen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Wertungen-im-Steuerrecht-Fachbücher
-
Buchna, Johannes: Gemeinnützigkeit im SteuerrechtGemeinnützigkeit im Steuerrecht , Die steuerlichen Begünstigungen für Vereine, Stiftungen und andere Körperschaften - steuerliche Spendenbehandlung , Zusatzbeleuchtung > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Buchna, Johannes~Leichinger, Carina~Seeger, Andreas~Brox, Wilhelm, Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1293, Keyword: Besteuerung gemeinnütziger Körperschaften; Gemeinnützigkeit; Spendenabzug; Sponsoring; Stiftungen; Vereine, Fachschema: Abgabe - Abgabenordnung - AO~Gemeinnützigkeit~Spende~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Länge: 251, Breite: 184, Höhe: 74, Gewicht: 2272, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thierfeld, Rainer: Stille Gesellschaft im SteuerrechtStille Gesellschaft im Steuerrecht , Die stille Gesellschaft nimmt sowohl im Handelsrecht als auch im Steuerrecht eine Sonderstellung ein. Da sie weder als reines Schuldverhältnis noch als Personengesellschaft beurteilt wird, ergeben sich für fast alle Steuerrechtsgebiete Besonderheiten, die es zu beachten gilt. Ausgehend von der Darstellung der handelsrechtlichen Grundlagen und Erfordernisse werden diese steuerrechtlichen Besonderheiten der stillen Gesellschaft von der Gründung bis zur Auflösung umfassend und mithilfe zahlreicher Beispiele praxisnah erläutert. Schwerpunkt des Bandes sind die Probleme bei der typischen stillen Gesellschaft; aber auch die davon abweichenden Regelungen für die atypische stille Gesellschaft werden ausführlich behandelt. Der Anhang enthält neben der Wiedergabe der gesetzlichen Bestimmungen auch ein zusammenfassendes Beispiel zum Jahresabschluss der Gesellschaft sowie einen Mustervertrag über die Errichtung einer typischen stillen Gesellschaft. Dieser Band ist nicht nur eine nützliche Orientierungshilfe für potenzielle stille Gesellschafter, sondern insbesondere auch ein unverzichtbarer Ratgeber für alle, die an der Besteuerung der stillen Gesellschaft mitwirken, sei es als Steuerberater, Finanzbeamter oder als Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20240314, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Thierfeld, Rainer, Edition: REV, Auflage: 24010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 216, Keyword: Atypische stille Gesellschaft; Auslandsbeziehungen - Auflösung usw.; Gründung - Besteuerung - Bilanzierung; Stille Gesellschaft; Typische stille Gesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 244, Breite: 178, Höhe: 19, Gewicht: 513, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Polstersessel Im trendigen RetrostyleModerner Sessel mit einem Gestell aus Stahlrohr, schwarz pulverbeschichtet. Sitz- und Rückengestell ebenfalls aus Metall, komplett schaumstoffgepolstert und mit einem attraktiven, pflegeleichten Stoffbezug (100% Polyester), unifarben, bezogen. Armlehnen te158,39 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Polstersessel Im trendigen RetrostyleModerner Sessel mit einem Gestell aus Stahlrohr, schwarz pulverbeschichtet. Sitz- und Rückengestell ebenfalls aus Metall, komplett schaumstoffgepolstert und mit einem attraktiven, pflegeleichten Stoffbezug (100% Polyester), unifarben, bezogen. Armlehnen te171,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeuten durchgestrichene Wertungen beim Wasserspringen?
Durchgestrichene Wertungen beim Wasserspringen bedeuten, dass die betreffende Wertung ungültig ist. Dies kann verschiedene Gründe haben, zum Beispiel wenn der Sprung nicht korrekt ausgeführt wurde oder ein Regelverstoß vorlag. Durchgestrichene Wertungen werden nicht in die Gesamtwertung einbezogen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.